Domain zahnprothesen24.de kaufen?
Wir ziehen mit dem Projekt
zahnprothesen24.de um.
Sind Sie am Kauf der Domain
zahnprothesen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnprothesen24.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **


Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
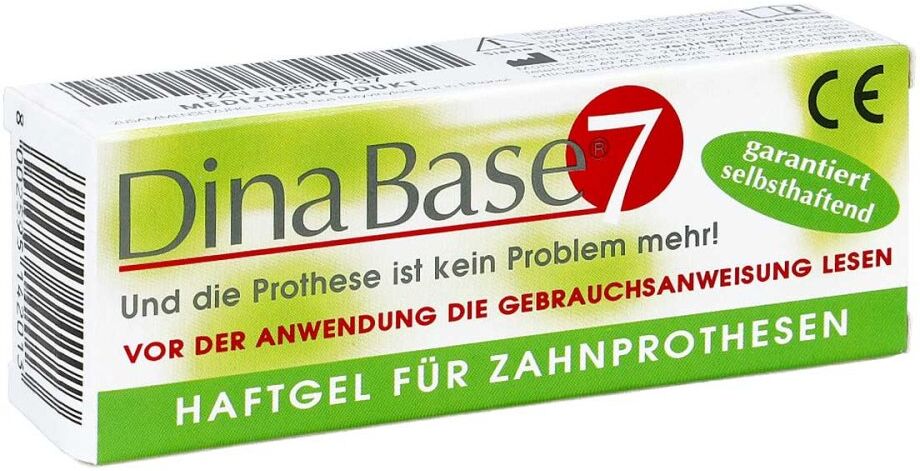
Dinabase 7 Haftgel für ZahnprothesenAnwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage langDinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bony Plus, Zahnpasta, Reparaturset ZahnprothesenWenn Ihre Prothese plötzlich am Wochenende, im Urlaub oder vor einem wichtigen Termin bricht, hilft im Notfall das Reparatur-Set SOS von BonyPlus. Sie können Brüche, Sprünge oder aus der Zahnprothese herausgebrochene Kunstzähne selbst reparieren. Mit dem BonyPlus Reparatur-Set verbringen Sie kein Wochenende ohne Ihre Zahnprothese.40,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
Welche Vorteile bieten Zahnimplantate im Vergleich zu herkömmlichen Zahnprothesen?
Zahnimplantate bieten eine natürlichere Ästhetik und Funktionalität, da sie fest im Kiefer verankert sind. Sie können Knochenabbau vorbeugen und die umliegenden Zähne schützen. Im Gegensatz zu Zahnprothesen müssen Implantate nicht herausgenommen werden und ermöglichen ein unbeschwertes Essen und Sprechen. **
Wie werden Zahnersatz und Zahnprothesen hergestellt und angepasst?
Zahnersatz und Zahnprothesen werden individuell angefertigt, indem zunächst ein Abdruck des Gebisses genommen wird. Anhand dieses Abdrucks wird im Labor der passende Zahnersatz oder die Zahnprothese hergestellt. Anschließend wird der Zahnersatz oder die Zahnprothese im Mund des Patienten angepasst und gegebenenfalls korrigiert. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
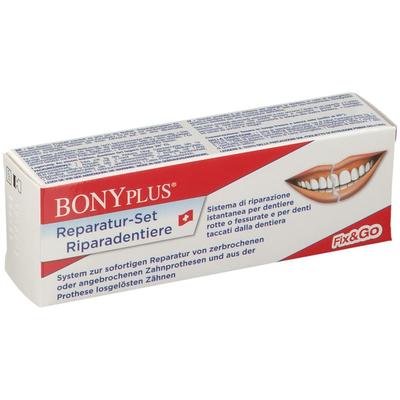
Bonyplus Zahnprothesen Reparatur SetAnwendungsgebiet von Bonyplus Zahnprothesen Reparatur SetBonyplus Zahnprothesen Reparatur Set hilft Ihnen, wenn Ihre Proteste bricht und gerade kein Zahnarzt in der Nähe ist.Wirkungsweise von Bonyplus Zahnprothesen Reparatur SetDurch Kaubelastung oder einen nicht optimalen Sitz durch Veränderungen des Kiefers können Prothesen brechen. Geschieht dies nun gerade im Urlaub oder am Wochenende, können Sie sich mit Bonyplus Zahnprothesen Reparatur Set nun selbst behelfen. Bonyplus Zahnprothesen Reparatur Set ist bei diversen Arten von Brüchen anwendbar.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Bonyplus Zahnprothesen Reparatur Set: 2 g Cyanacrylat 2,1 ml Methylmethacrylat 1,8 g Polymethyl Methacrylat GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.HinweiseBonyplus Zahnprothesen Reparatur Set enthält Kleber, der besonders schnell haftet und sollte daher nicht mit den Augen oder der Haut in Berührung kommen. Geschieht dies doch einmal, sollte der Kleber schnell mit warmem Wasser entfernt werden. Der Kontakt mit offenen Wunden oder Feuer sollte vermieden werden. Bonyplus Zahnprothesen Reparatur Set ist nur zur Reparatur von Kunstharzprothesen geeignet. Bei Brücken- oder Zahnkronenproblemen, sollte es nicht verwendet werden. Bonyplus Zahnprothesen Reparatur Set können in Ihrer Versandapotheke www.juvalis.de erworben werden.33,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Dinabase 7 Haftgel für ZahnprothesenAnwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage langDinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bony Plus, Zahnpasta, Reparaturset ZahnprothesenWenn Ihre Prothese plötzlich am Wochenende, im Urlaub oder vor einem wichtigen Termin bricht, hilft im Notfall das Reparatur-Set SOS von BonyPlus. Sie können Brüche, Sprünge oder aus der Zahnprothese herausgebrochene Kunstzähne selbst reparieren. Mit dem BonyPlus Reparatur-Set verbringen Sie kein Wochenende ohne Ihre Zahnprothese.40,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonyplus Zahnprothesen Reparatur Set 1 StBony Plus Reparatur-Set besteht aus 3 Komponenten:Spezialklebstoff, Pulver und Flüssigkeit.Egal wann und bei welcher Gelegenheit Ihre Prothese bricht, innerhalb weniger Minuten haben Sie Ihre Zahnprothese repariert. Wer den Bruch einer Zahnprothese...34,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Welche Vorteile bieten Zahnimplantate im Vergleich zu herkömmlichen Zahnprothesen?
Zahnimplantate bieten eine natürlichere Ästhetik und Funktionalität, da sie fest im Kiefer verankert sind. Sie können Knochenabbau vorbeugen und die umliegenden Zähne schützen. Im Gegensatz zu Zahnprothesen müssen Implantate nicht herausgenommen werden und ermöglichen ein unbeschwertes Essen und Sprechen. **
-
Wie werden Zahnersatz und Zahnprothesen hergestellt und angepasst?
Zahnersatz und Zahnprothesen werden individuell angefertigt, indem zunächst ein Abdruck des Gebisses genommen wird. Anhand dieses Abdrucks wird im Labor der passende Zahnersatz oder die Zahnprothese hergestellt. Anschließend wird der Zahnersatz oder die Zahnprothese im Mund des Patienten angepasst und gegebenenfalls korrigiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.